一、引言:一场从算法到硬件的产业传导
2026年,全球电子产业正经历一场深刻的价值重构。这场变革的起点,是AI大模型对算力的无限渴求;传导的路径,是从算法、芯片到服务器、电路板,再到上游原材料的全产业链条;而最终落地的方向,则是从云端向边缘、从训练向推理、从通用向专用的全面延伸。
据工信部数据,2026年上半年,我国规模以上电子信息制造业增加值同比增长14.8%,增速分别比同期工业和高技术制造业高9.4个和1.5个百分点,实现营业收入9.41万亿元,同比增长18.5%。在AI驱动的结构性增长中,电子行业正从传统的周期性波动走向“AI长周期”的新范式。
在这一背景下,一批深耕细分赛道的电子企业正在迎来历史性机遇。成立于1998年、扎根深圳的东健宇电子,凭借在视频切换、传输、处理和控制领域近二十年的技术积累,正积极拥抱AI浪潮,从“看得见”向“看得懂”全面跃迁。本文将从市场行情、行业趋势和企业战略三个维度,解析AI时代电子产业的变局与东健宇电子的发展路径。
二、市场行情:AI驱动下的结构性繁荣与分化
2.1 整体向好,但冷热不均
2026年的电子行业呈现出鲜明的“冰火两重天”特征。一方面,AI相关赛道持续高景气;另一方面,传统消费电子则面临需求收缩的压力。
从整体数据看,2026年第一季度,电子行业利润达到638亿元,同比增长58%。半导体、PCB、安防等AI受益板块增速尤为突出,其中半导体利润同比增长140%,PCB增长39%,安防增长29%。与此形成对照的是,消费电子行业整体日子并不好过——市场研究机构Omdia两次下调2026年全球面板需求预测,全球手机市场同比降幅达12%。
出口数据同样印证了这一分化。2026年1至6月,中国出口金额同比增长17.6%,其中集成电路出口同比增长96.1%,自动数据处理设备及其零部件出口同比增长41.3%,二者合计拉动出口同比7.4个百分点。AI算力相关产品正成为出口增长的核心引擎。
2.2 PCB“爆单”:AI算力热潮已传导至硬件底层
近期,印制电路板(PCB)行业迎来“爆单”,高端产品供不应求,部分头部厂商订单已排至2027年。业内人士指出,高端电路板“爆单”折射出AI算力热潮已传导至硬件底层,这场由AI大模型驱动的需求“井喷”正加速蔓延。
企业业绩已率先反映行业景气度。8月2日,PCB设计厂商一博科技发布2026年半年度报告,上半年实现营业收入7.09亿元,同比增长41.63%;归母净利润同比增长1561.55%。另一家PCB厂商兴森科技预计上半年归母净利润同比增长246.83%至316.19%。
集邦咨询数据显示,在AI推理需求快速增长背景下,预计2026年全球AI服务器出货量同比增长28.3%。AI服务器相关PCB层数普遍提升至20至30层或更高,并对阻抗控制、串扰抑制等提出更高要求,PCB产品结构由中低端通用板向高多层、高阶HDI板和高速高频板迁移。
深圳一家PCB供应平台负责人表示,行业目前普遍缺料,多家上游供货商已发出PCB涨价函,高速PCB涨价幅度已超过四倍。大湾区国创中心专家王臣介绍,AI算力对高频、高速、低损耗信号传输的要求很高,头部企业的高端PCB订单已爆满并锁单至明年。
2.3 存储芯片:超级周期的到来
存储芯片是AI算力基建中受益最为直接的环节之一。据A股电子行业2026年半年度业绩预告,在预告净利润上限规模前20家公司中,有10家来自存储芯片与模组厂商或存储产业链配套厂商,其合计预告净利润上限占整个电子行业总利润的64.89%。其中,长鑫科技以570亿元的预告净利润上限位居榜首。
TrendForce预测,随着AI发展逐步由AI训练转向AI推理,持续推动半导体存储需求增长,预计2026年全球半导体存储市场规模将增长至0.89万亿美元。2026年6月,WSTS大幅上调对全球半导体行业的增长预期,预计2026年全球半导体市场将实现90%的增长,总规模达到1.51万亿美元。
存储芯片的涨价潮也传导至下游终端。2026年以来,存储芯片连续3个季度进入涨价通道,三星电子交出营业利润同比增长1814%的历史最佳成绩单。“AI越热、消费电子越贵”的循环正在成为现实。
2.4 涨价潮蔓延全产业链
从晶圆代工、被动元器件到芯片设计,2026年电子行业“涨价”已成为关键词。高通已正式向全球客户发出调价通知,宣布自2026年9月1日起对全系列芯片产品实施两位数百分比幅度的价格上调。在此之前,联发科已于6月正式向客户发布涨价通知函。
两大芯片设计龙头的相继提价,标志着IC设计产业新一轮价格调整的开启。在产能紧缺的背景下,高通、苹果、英伟达等巨头正在激烈争夺台积电的先进制程产能。芯片加工、封装和测试等产能资源持续向AI聚焦。
这场涨价潮的背后,是AI算力基建对全球电子产业产能规划的重构——原本供给消费电子的核心产能持续转向能带来高利润的AI算力。
三、行业趋势:AI重构电子产业的三大方向
3.1 趋势一:从云端到边缘,AI加速下沉
AI叙事的风向正在急速转变。如果说2024年人们关心的是大模型的参数竞争,2025年讨论谁的模型更好用,2026年的焦点则转向“如何将智能体用起来”。这意味着AI正从云端加速向边缘和端侧迁移。
中泰证券研究所联席所长王芳指出,AI创新正从云端向边缘、端侧逐层渗透。数据显示,全球半导体市场在AI驱动下迎来爆发式增长,2026年市场规模突破万亿美元,预计2030年将攀升至2万亿美元。
边缘AI创新持续成为连接各技术趋势的关键枢纽。Gartner预估,2026年全球AI支出将达2.59万亿美元,较2025年增长47%,其中超过45%的投资将集中于AI基础设施。AI竞争已从模型能力延伸至终端运算架构。
在端侧,AI手机与AI PC进入结构性升级周期。受存储成本上涨影响,2026年全球智能手机出货量预计同比下降8.4%,但400美元以上机型仍有望增长5.7%,AI功能正成为高端化核心抓手。微软Copilot+ PC标准将NPU算力门槛提升至40 TOPS以上。AI眼镜出货量也迎来爆发,预计2026年突破千万级规模。
3.2 趋势二:算力基建持续高景气,产业链全面受益
2026年,中信证券电子行业年度策略中旗帜鲜明地提出“自主可控、AI算力为贯穿全年绝对强主线”。AI模型调用激增,云厂商大幅增加资本开支,由HBM和AI算力芯片,向先进封装、PCB、光模块等算力基础设施逐步传导。
海外CSP大厂微软、Meta、谷歌资本开支维持高位,2026年第一季度三家合计资本开支达874亿美元。国内CSP大厂腾讯和阿里巴巴2026年第一季度资本开支合计588亿元,同比增长12.9%。国内外大厂在AI军备竞赛中的资本开支,正在为服务器产业链中的AI算力、PCB等注入源源不断的活水。
OpenClaw引发全球厂商加速迭代智能体,Agentic AI时代来临,推动Token消耗量进一步快速增长。AI算力芯片是“AI时代的引擎”,有望畅享AI算力需求爆发浪潮。PCB作为电子设备不可或缺的核心载体,正持续向高频、高速及高密度方向发展。
3.3 趋势三:智能化与国产替代双轮驱动
在AI技术快速迭代的同时,国产替代也构成了中国电子产业发展的另一条主线。在高端AI算力芯片进口受限的背景下,国产AI算力芯片厂商有望加速发展并持续提升市场份额。
国内存储模组厂商在品牌、技术、供应链等方面不断建立竞争优势,AI及存储器国产替代需求有望推动模组厂商不断提升市场份额。华为发布韬定律,通过逻辑折叠等创新技术大幅提升芯片性能,先进封装将成为影响芯片性能的核心环节。
在安防和视频监控领域,AI的渗透同样深刻。《2026中国AI硬件产业全景洞察与趋势报告》预测,2026年不含手机和汽车的AI硬件市场规模将突破1.27万亿元。从华强北到全国各地,AI浪潮正席卷电子消费市场。
四、东健宇电子:从“看得见”到“看得懂”的战略跃迁
4.1 企业概况:深耕视频技术十九年
深圳市东健宇电子有限公司成立于1998年,前身为深圳市达强科技有限公司,2006年更名为东健宇电子。公司是一家国家级高新技术企业,专业从事视频切换、传输、处理和控制系统的研发、销售和生产。
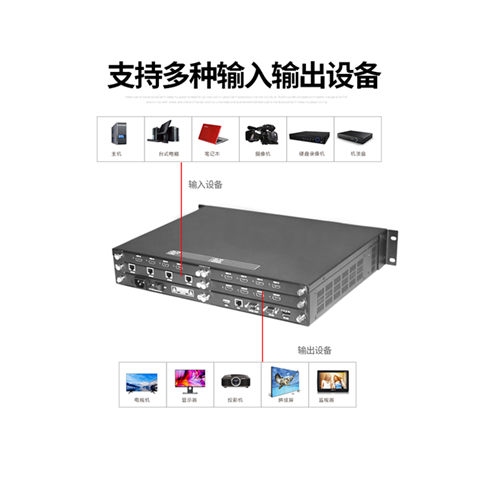
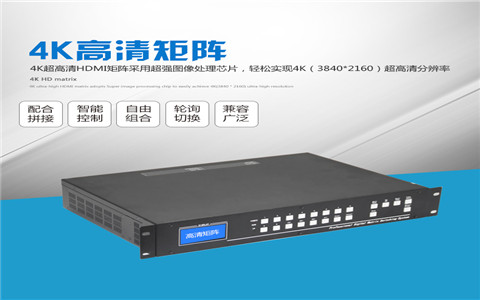
公司致力于掌握最前沿的音视频图像处理、视频编解码、嵌入式系统、物联网、云计算、深度学习技术,创造了IP网络解码数字矩阵等一系列核心产品。主要产品线涵盖TEC全系列闭路监控系统(矩阵主机、VGA/RGB矩阵、网络矩阵、键盘、高速球、解码器等)、分布式输入输出节点、云拼接处理器、高清解码器等。
作为源头生产厂家,东健宇电子支持从硬件接口调整、功能模块增减到软件系统定制开发的全维度定制服务。公司经营模式灵活,提供OEM/ODM服务,产品广泛应用于安防监控、智慧城市、数字工厂、指挥中心等多个场景。
4.2 AI布局:算法集成与产品智能化
面对AI浪潮,东健宇电子并非被动等待,而是主动将AI能力融入核心产品体系。公司的战略路径清晰可见:从硬件设备商向智能化解决方案提供商转型。
第一,高清解码器的AI化。 东健宇高清解码器已集成AI算法,可实现人员行为分析(如徘徊、奔跑、摔倒检测)、目标识别(如车辆、设备识别)、异常事件检测(如烟雾、火焰检测)等功能,自动对监控画面进行分析处理,及时发现异常情况并触发报警。这意味着东健宇的产品已从单纯的“视频解码显示”升级为“视频智能分析+解码显示”的一体化方案。
第二,云拼接处理器的智能化升级。 东健宇电子云拼接视频处理器融合云计算与AI技术,打破传统拼接局限,通过网络将各类生产数据、监控画面无缝接入。在数字工厂场景中,云拼接处理器已成为智能产线的调度中枢。
第三,分布式系统的AI赋能。 东健宇的分布式坐席管理系统集成AI算法后,可自动识别异常事件。例如,在火灾应急场景中,系统通过热成像画面与烟雾扩散模型预测火势蔓延路径,并推荐最优疏散路线。从“看得到”到“看得懂”,东健宇正在重新定义视频处理系统的价值边界。
第四,多场景的AI应用落地。 东健宇的产品已广泛应用于智慧应急、智慧交通、数字工厂等多个场景。在交通领域,东健宇分布式交通综合管理平台提供完整的分布式坐席管理系统方案;在工业领域,东健宇4K拼控矩阵打造智能产线调度中枢;在校园安防领域,网络数字解码矩阵集成了行为分析、入侵检测等智能功能。
4.3 战略规划:AI时代的三大进阶方向
基于对行业趋势的判断和自身技术积累,东健宇电子在AI时代确立了三大战略进阶方向:
方向一:从边缘计算到端侧AI的深度布局。 随着AI从云端向边缘和端侧加速下沉,视频处理作为边缘计算的重要场景,面临着前所未有的机遇。东健宇电子在视频编解码、嵌入式系统领域的技术积累,使其天然具备向端侧AI延伸的能力。未来,公司有望在AI摄像头、智能边缘节点等端侧产品上进一步深化AI算力的集成,推动产品从“被动显示”向“主动分析”全面进化。
方向二:从单一产品到系统化解决方案的升级。 在AI时代,客户需要的不仅是单个硬件设备,更是完整的智能化解决方案。东健宇电子正从“设备制造商”向“方案提供商”转型,通过将AI算法、云平台、分布式系统与硬件设备深度融合,为客户提供端到端的智能视频处理方案。公司“自主研发、生产、销售一站式服务”的模式,为其系统化转型提供了独特优势。
方向三:从安防监控到多元场景的横向拓展。 东健宇电子的技术能力不仅适用于传统的安防监控领域,在智慧城市、数字工厂、智能交通、智慧应急等场景中同样具有广阔的应用空间。随着AI技术的普及,视频处理与智能分析的需求正在从专业安防向更广泛的行业应用扩散,这为东健宇电子的业务拓展打开了新的增长空间。
五、展望:AI时代的电子产业新格局
5.1 行业展望:景气持续,分化加剧
展望2026年下半年及更长时间,受益于全球AI基建的持续深化,电子行业内在增长动力有望持续加强。平安证券在2026年中期策略报告中指出,AI驱动电子行业持续增长,半导体景气向上、重资产制造环节相对稀缺。
但行业分化也将进一步加剧。中信证券提出的“自主可控、AI算力为贯穿全年绝对强主线,消费电子为支线”的判断,仍将是2026年电子行业的主基调。能够抓住AI机遇的企业将迎来高速增长,而固守传统赛道的企业则可能面临增长瓶颈。
5.2 东健宇电子的机遇与挑战
对于东健宇电子而言,AI时代既是挑战也是机遇。
机遇在于: 第一,视频智能分析需求的爆发式增长。从安防监控到智慧城市,从工业视觉到智能交通,视频数据的智能处理需求正在快速增长,这为东健宇电子的核心业务提供了广阔的市场空间。第二,国产替代的政策红利。在自主可控的大背景下,国产视频处理与安防产品迎来发展窗口期。第三,边缘AI的技术浪潮。AI从云端向边缘下沉,视频处理作为边缘计算的核心场景之一,将直接受益于这一趋势。
挑战在于: 第一,技术迭代加速。AI技术日新月异,企业需要持续投入研发以保持竞争力。第二,竞争格局变化。传统安防巨头和AI初创企业都在积极布局视频智能分析领域,市场竞争日趋激烈。第三,人才与资源的争夺。AI人才短缺是行业共同面临的挑战。
5.3 结语
2026年,全球产业格局迎来深层重构,以AI为核心的硅基科技浪潮汹涌而至。这是一场跨越边界、贯穿全域的颠覆性产业革命。在这场变革中,电子产业作为AI的“硬件底座”,正经历从技术范式到商业逻辑的全面重塑。
成立于1998年的东健宇电子,经历了从模拟监控到数字监控、从高清到超高清的多次技术变革。面对AI时代,这家深圳企业正以“视频+AI”为核心战略,从“看得见”向“看得懂”全面跃迁。通过在解码器、拼接处理器、分布式系统等核心产品中深度集成AI算法,东健宇电子正在构建从硬件到软件、从端到云的全栈智能视频能力。
可以预见,随着AI技术持续向边缘和端侧渗透,视频智能分析的市场需求将进一步扩大。东健宇电子凭借近二十年的技术积累和灵活的市场应变能力,有望在这一轮AI浪潮中实现从“视频设备商”到“智能视频解决方案提供商”的战略升级,成为中国电子产业智能化转型的一个缩影。