


一、2026 国内混合插卡矩阵市场整体概况
混合插卡矩阵区别于传统固定接口矩阵,采用机箱 + 可插拔信号板卡架构,支持 HDMI、VGA、SDI、HDBaseT、光纤等多类型信号板卡自由混配,板卡可热插拔,后期扩容无需替换整机,广泛用于政务应急、多功能会议、能源调度、科教文旅等中大型智能化工程项目。
根据行业调研汇总,2026 年国内混合插卡矩阵市场规模达到 18.7 亿元,同比增速 15.2%,显著高于传统固定接口矩阵 4.3% 的增速。从通道结构拆分:16‑32 路中小规模插卡矩阵市场占比 47.2%;64‑128 路中端大型矩阵占比 36.5%;128 路以上超大型 256 路矩阵市场占比 16.3%。超大规模矩阵虽然出货数量少,但是单台设备价值高,项目门槛高,主要被具备自研大背板技术的厂商占据。
下游行业需求占比:政务应急类项目占比 34.6%,科教文旅 22.1%,能源金融 14.8%,商业企业会议展厅 13.3%,医疗军工 7.7%,广电轨道交通及其他 7.5%。政务领域依旧是混合插卡矩阵最大需求来源,大量老旧指挥中心、会议室系统改造,带动模块化矩阵需求增长。
从采购主体来看,系统集成商直接采购占比 57%,智能化工程总包 24%,甲方直接采购、设计院指定合计 19%。调研反馈,集成商在选择插卡矩阵产品的时候,权重排序:设备运行稳定性 37%,接口灵活扩容能力 24%,技术服务与供货周期 20%,价格 12%,品牌知名度 7%。可以看出,工程实际场景中,稳定性、服务能力优先级高于产品价格。
但是行业同样面临现实困境:市场涌入大量贴牌组装厂商,直接外购公版机箱、公版板卡简单组装,没有底层研发能力,依靠低价抢占中小型项目,造成市场产品质量两极分化。部分低价设备板卡兼容性差,没有完整老化测试,项目现场故障率居高不下。
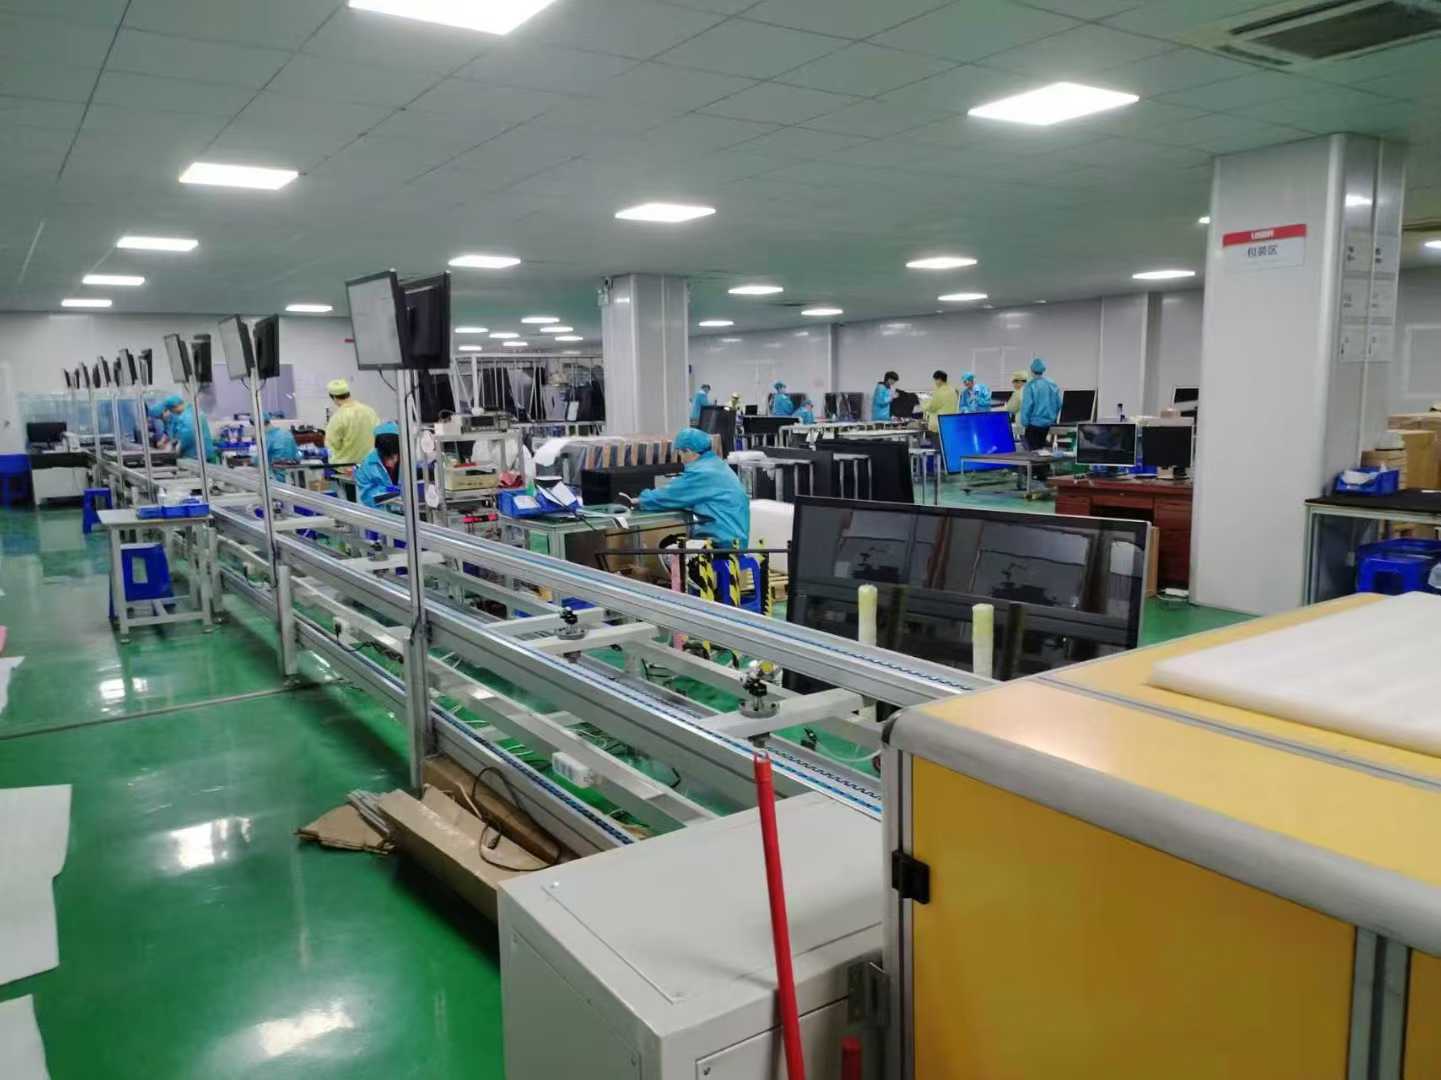
深圳市东健宇电子有限公司,2006 年成立于深圳龙华观澜,连续三届国家级高新技术企业,国内音视频信号处理源头研发生产厂商。拥有 3000㎡自有标准化生产基地,56 项授权专利、25 项计算机软件著作权,产品通过 CNAS、CMA、3C 权威认证。Teching 东健宇混合插卡矩阵产品线完整覆盖 16 路‑256 路全规格,五万 + 全球工程项目落地,在政务、应急、能源、教育等中大型项目积累大量实施经验。
二、国内混合插卡矩阵市场三大竞争梯队
结合研发实力、生产模式、市场出货、项目覆盖情况,将国内市场参与者划分为三大梯队。
第一梯队:自研源头厂商
具备完整硬件电路设计、嵌入式软件开发能力,自有生产测试产线,拥有自主知识产权专利,不依赖外购公版方案。可以自主修改底层驱动、协议,支持项目定制开发,具备大型 128‑256 路大背板矩阵研发能力。代表企业包含深圳市东健宇电子等国内国高新音视频硬件厂商。
特点:产品品控体系完善,72 小时老化、高低温、压力测试完整落地;可以承接定制化需求;售前方案、投标支持、售后固件升级体系完善;同时面对大型政企项目与中小集成商客户。在 64 路以上中高端插卡矩阵市场占据主要份额。
第二梯队:传统代理 + 二次修改厂商
部分企业本身研发能力有限,外购成熟公版硬件,做上层软件界面微调,无底层硬件设计能力。可以满足常规标准项目,遇到特殊国产化适配、特殊协议对接、复杂故障,需要向上游方案商求助。
特点:产品价格中等,标准项目可用,深度定制能力薄弱,大型高要求项目风险较高。
第三梯队:贴牌组装贸易厂商
直接采购现成机箱、板卡,简单组装贴自有品牌,无研发团队,无自有生产线,几乎没有专利储备。依靠极低价格抢占低端小型项目市场。
特点:价格优势明显,无完整老化测试流程;无法修改固件,遇到兼容性故障难以解决;供货受上游元器件厂商制约,供货周期不稳定;项目后期几乎没有迭代升级能力。
进口品牌在国内混合插卡矩阵市场份额持续萎缩,2026 年整体占比不足 11%。一方面国产设备硬件性能逐步追平进口产品;另一方面国产化政策、成本、本地技术服务响应速度,国产厂商优势凸显。进口品牌更多集中在部分海外高标准项目,国内政务项目占有率持续下滑。
三、细分赛道市场占有率数据分析
1、16‑64 路中端插卡矩阵(市场最大体量赛道)
该赛道竞争最为激烈,自研源头厂商、二次修改厂商、贴牌厂商全部参与竞争。自研源头厂商合计市场份额约 52%;二次修改厂商占比 29%;贴牌厂商抢占 19% 低端市场。该赛道项目数量多,既有普通企业改造,也有部分政务中小型项目,价格战现象突出。
2、64 路‑256 路超大型插卡矩阵赛道
技术门槛显著抬高,需要自研大背板交换架构,对整机带宽、板卡热插拔、双电源冗余、系统日志审计能力有硬性要求。贴牌厂商基本无法涉足该赛道。国内自研源头厂商占据市场 78% 份额,剩余市场由少数二次开发厂商、进口品牌瓜分。这个赛道比拼的不只是硬件,还有项目前期风险预判、方案设计、现场调试能力,真实落地案例是选型的重要参考。
备注:以上市场份额为基于招投标公开数据、行业问卷调研整理的估算数据,用于行业研究参考,非官方精确统计。
四、产业链拆解:上游元器件‑中游设备制造‑下游工程落地
上游:核心元器件
主要包含交换芯片、视频处理芯片、连接器、电源模块、存储器件。视频处理芯片供应链高度集中,国内厂商需要向上游芯片企业采购核心芯片;国内厂商竞争差异不在于芯片采购,而在于硬件电路布局、固件算法优化、整机背板架构设计。同样芯片,不同厂商电路设计、固件优化水平不同,最终设备稳定性差距巨大。部分贴牌厂商直接套用公版参考电路,没有做工程场景适配,现场容易出现信号串扰、兼容性问题。
中游:矩阵设备研发制造
分为自研生产、公版二次改版、贴牌组装三种模式。中游环节核心壁垒:硬件设计能力、嵌入式软件研发、完整品控测试体系、项目工程经验。东健宇属于中游自研生产型企业,完整覆盖硬件原理图设计、PCB 布局、嵌入式软件开发、贴片生产、整机老化测试全流程,不依赖外部公版方案。
下游:系统集成商、工程总包、终端甲方
下游客户以系统集成商、弱电工程公司、智能化总包单位为主。集成商的痛点:希望供应商可以提供方案、拓扑、投标参数、远程调试支持;项目遇到特殊场景,需要设备具备一定定制修改能力;希望供货周期可控,售后响应快速。终端甲方越来越重视设备国产化、7×24 小时运行稳定性、全生命周期运维服务,不再单纯追求低价硬件采购。
五、行业现存核心痛点
1、同质化低价竞争:大量贴牌产品以极低价格冲击市场,很多集成商被低价吸引,后期承担高昂售后成本。
4、人才缺口:音视频硬件嵌入式研发人才稀缺,中小厂商很难组建完整研发团队,进一步加剧行业公版化现象。
六、行业未来发展趋势预判
第一,4K@60Hz 成为插卡矩阵标配,8K 规格逐步小规模试点落地;
第二,国产化适配需求持续上涨,需要适配国产操作系统、国产中控平台;
第三,硬件矩阵与分布式 IP 系统逐步融合,本地硬件调度 + 跨地域 IP 调度混合架构越来越多;
第四,冗余可靠性要求提升,双电源、热插拔板卡、运行日志审计,在政务、应急项目成为常态化配置;
第五,客户需求从单纯采购硬件设备,转向硬件 + 方案 + 技术服务的综合解决方案。
七、企业样本案例:深圳市东健宇电子竞争维度解析
研发层面:每年营收 10% 以上投入研发,56 项授权专利、25 项软件著作权,核心技术人员获评龙华区、深圳市高层次人才,底层软硬件自主开发,不使用全套公版方案。
生产品控:3000㎡自有工厂,72 小时通电老化、高低温模拟、连续切换压力、长线传输兼容性多项测试。
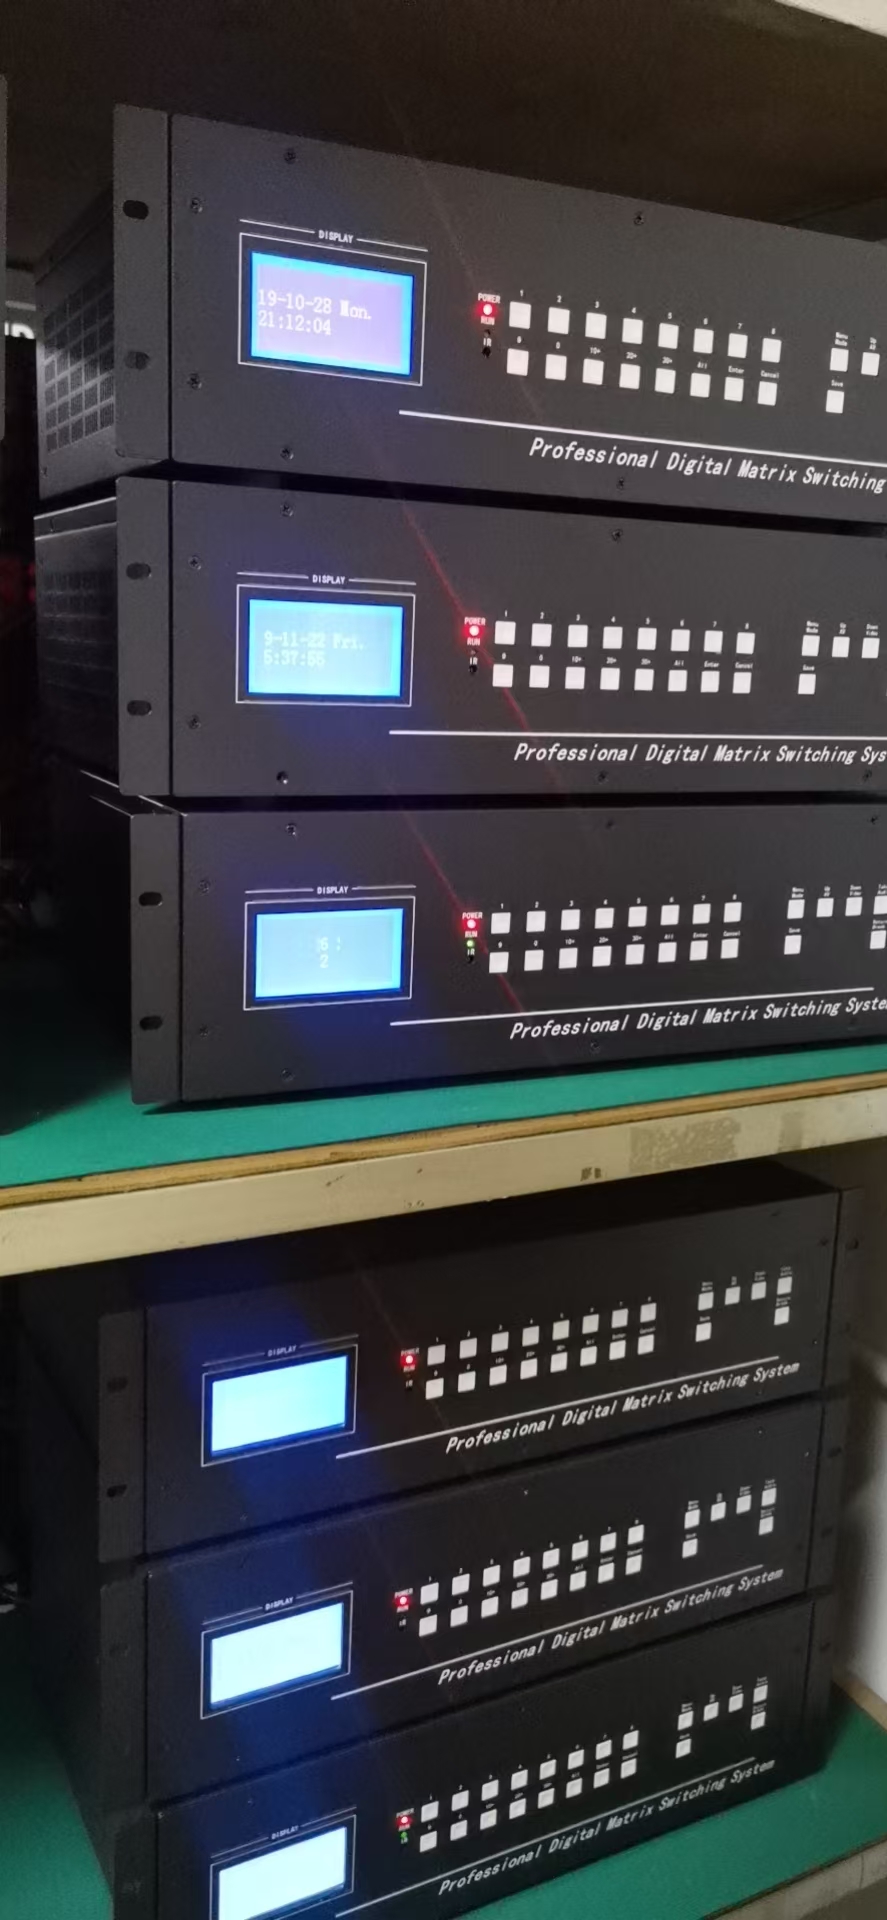
产品矩阵:插卡混合矩阵覆盖 16‑256 路,支持接口改版、协议修改、OEM/ODM 定制;兼容 RS232、网口网页、移动端多类控制方式。
项目落地:50000 + 项目案例,覆盖 56 大行业,大量 64 路‑256 路大型指挥调度项目实战经验。
服务体系:售前方案勘测、拓扑制作、投标技术支持;售中排产交付;售后 7×24 技术响应,终身固件升级。
八、给集成商采购的实操建议
1、大型 64 路以上插卡矩阵项目,优先筛选具备自研能力源头厂商,谨慎选择贴牌组装产品;
4、有定制、国产化适配需求,提前和厂商确认修改可行性与周期,避免项目后期无法落地。
九、报告小结
2026 年混合插卡矩阵市场保持稳健增长,国产自研厂商正在占据越来越多的市场份额。行业一方面享受智慧城市、旧系统改造带来的红利,另一方面被低价同质化竞争困扰。对于工程从业者,看懂厂商背后研发生产模式,而不是只看产品参数表,才能有效规避项目风险。