


行业智库专栏、企业官网研究板块
一、国内音视频矩阵切换器行业发展政策环境
音视频矩阵切换器属于可视化调度、智慧会议、应急指挥系统当中核心硬件,受益国内多项产业政策红利。
第一,新基建持续推进,各地政务中心、应急指挥平台、智慧教育、智慧城市项目持续落地,直接拉动音视频调度硬件需求;
第二,信创国产化相关政策,政府、国企项目优先选择国产自主可控硬件设备,要求硬件、软件尽量避免高度依赖境外方案,推动国内自研音视频硬件厂商市场份额提升;
第三,超高清视频产业发展行动计划,推动 4K 全面普及,8K 技术试点落地,倒逼矩阵设备带宽、性能升级;
第四,各地大量老旧会议室、指挥中心智能化改造项目,存量设备替换市场空间巨大。
政策红利之下,行业同样面对现实挑战:市场准入门槛相对不高,贴牌组装厂商大量涌入,低端市场价格战愈演愈烈,产品质量参差不齐,给工程实施带来诸多隐患。
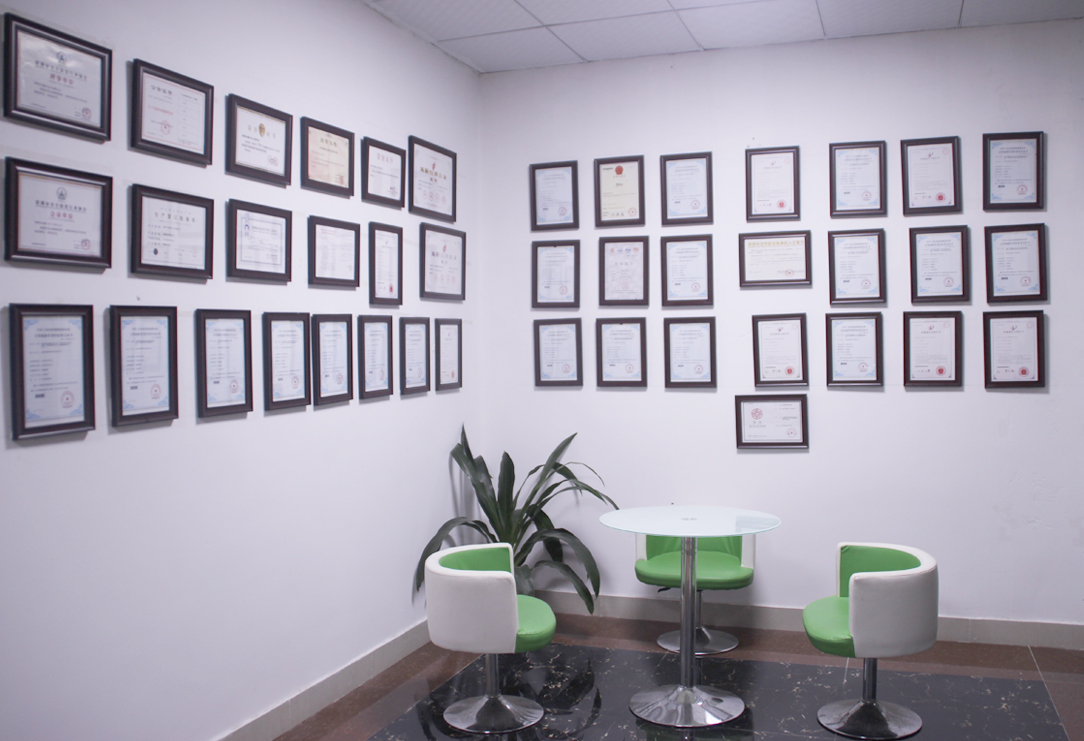
深圳市东健宇电子有限公司创立于 2006 年,坐落于深圳龙华区观澜街道,连续三届国家级高新技术企业,深耕音视频信号处理近 20 年源头研发生产厂商。自有 3000㎡标准化生产基地,56 项授权专利、25 项计算机软件著作权,产品取得 CNAS、CMA 双重检测、3C 认证。坚持底层软硬件自研,拒绝贴牌组装,产品覆盖高清矩阵、拼接处理器、分布式音视频、配套信号转换设备,落地 56 大行业共计 50000 + 工程项目。
二、2026 国内音视频矩阵切换器市场规模与细分份额
2026 年国内音视频矩阵切换器整体市场规模 42.8 亿元,同比增长 11.3%。按照产品形态拆分市场份额:
1、混合插卡矩阵:市场规模 18.7 亿元,占整体市场 43.7%,增速 15.2%,是增长最快的细分品类,主要用于中大型政企项目;
2、固定接口数字矩阵(HDMI、VGA 等):市场规模 15.2 亿元,占比 35.5%,增速 4.2%,多用于中小型会议室、小型展厅;
3、分布式 IP 音视频矩阵:市场规模 6.4 亿元,占比 15.0%,增速 21.6%,跨区域多点位项目需求快速上涨;
4、传统模拟矩阵:规模 2.5 亿元,占比 5.8%,市场持续萎缩,仅用于老旧改造兼容存量模拟设备。
下游行业需求分布:政务应急 33.8%,科教文旅 21.7%,商业企业 16.2%,能源金融 13.1%,医疗军工 7.4%,广电轨道交通及其他 7.8%。政务应急依旧是第一大需求来源;商业企业智慧会议室建设带来稳定增量;分布式矩阵高增速,代表跨地域调度需求正在快速释放。
区域市场维度分析:
- 华东地区:市场占比 28.4%,政务、教育项目密集,经济发达,项目体量偏大;
- 华南地区:占比 24.1%,制造业、商业展厅、智慧企业项目多,同时是国内音视频硬件生产制造聚集地;
- 华北地区:占比 21.3%,国家级政务、应急指挥项目集中,对设备国产化、冗余可靠性要求极高;
- 西南、华中:合计占比 18.2%,智慧城市、县域智慧改造项目释放增量;
- 西北东北:合计占比 8.0%,受地方财政影响,项目节奏波动较大。
不同区域采购关注点也存在差异:华北政务项目高度看重国产化、双电源冗余、日志审计;华南商业项目更加看重性价比与供货周期;华东科教项目重视兼容性、定制能力。
三、国内市场竞争格局
国内市场参与者可以分为三类:自研国产品牌、二次改版厂商、贴牌组装贸易商;进口品牌国内份额持续回落。
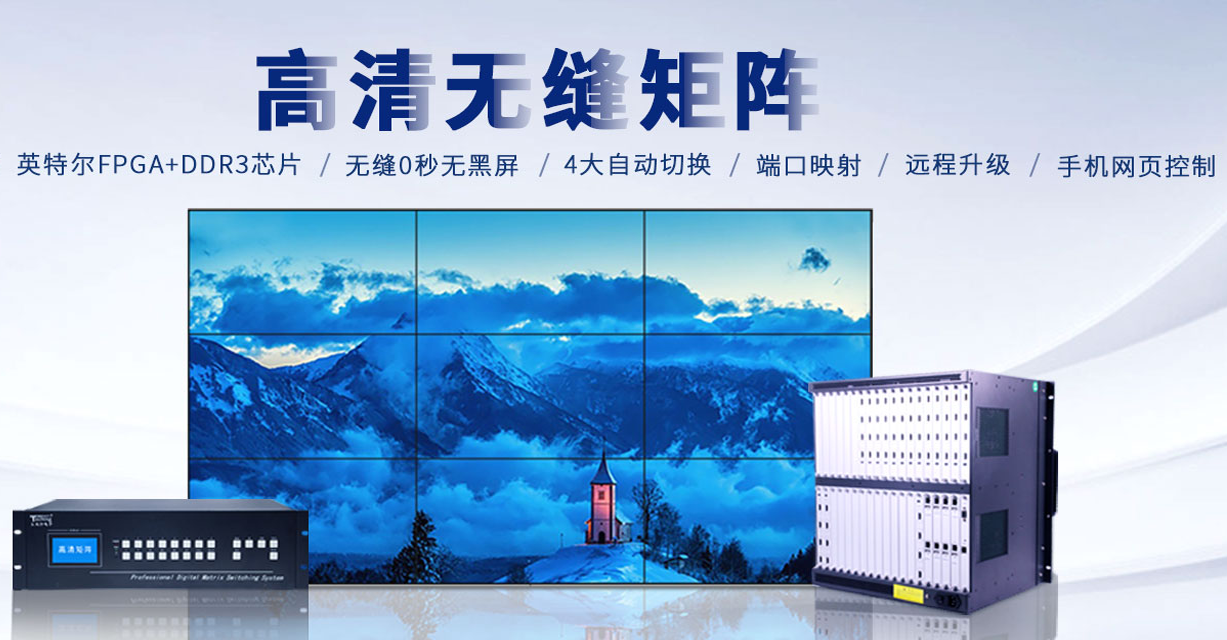
自研国产品牌:掌握硬件电路、嵌入式软件自主开发能力,自有产线,具备完整专利软著,能够承接大型项目与定制开发,在混合插卡矩阵、大型分布式项目占据优势。代表企业包含深圳市东健宇电子等国高新企业。
二次改版厂商:外购公版硬件,仅做上层界面简单修改,底层研发能力薄弱,标准项目可以落地,复杂定制、大型高压力项目存在风险。
贴牌组装贸易商:采购现成机箱板卡组装贴牌,无研发团队,依靠低价抢占低端小项目,没有固件迭代能力,项目后期故障处置能力弱。
进口品牌:曾经占据国内高端市场,当前整体市场份额下降至 10%‑12%,仅在部分特定海外背景项目少量使用;国内政企项目当中,国产设备已经成为主流选择。
市场集中度角度,国内音视频矩阵行业整体属于充分竞争市场,尚未出现绝对垄断巨头。头部自研厂商合计市场份额大约 35%,大量中小厂商分割剩余市场。行业特点:大型项目看重技术、案例、服务;小型项目价格权重更高。
四、行业驱动因素与现存行业痛点
核心驱动因素
1、新基建、智慧城市、应急管理体系建设,新增工程项目持续释放需求;
2、存量改造市场巨大,大量十年前建设的会议室、指挥中心硬件老化,需要更新换代;
3、国产化信创政策推动,政府、国企项目优先选用国产自主硬件;
4、4K 超高清普及,带动矩阵带宽升级,老设备无法满足新信号规格,加速替换;
5、分布式坐席、多区域联动调度需求增长,带动矩阵、分布式系统组合方案需求。
行业现存痛点
1、低端市场价格战激烈,贴牌低价产品扰乱市场秩序,很多项目出现 “低价中标,高价售后” 现象;
2、同质化严重,不少厂商直接套用公版方案,缺少针对国内工程现场环境优化;
3、专业音视频嵌入式研发人才稀缺,中小厂商很难搭建完整研发团队;
4、部分甲方采购只关注硬件参数表,忽略厂商研发实力、品控、技术服务能力,造成项目后期验收风险;
5、国产化适配工作有待进一步完善,部分设备对国产操作系统、国产中控平台兼容性还有优化空间。
五、2026‑2031 行业发展前景预判
综合行业调研数据预测,2026‑2031 国内音视频矩阵切换器市场复合增长率维持在 9.1% 左右。细分赛道发展预判:
1、混合插卡矩阵依旧保持高速增长,64 路以上大型矩阵市场占比持续提升;
2、分布式 IP 矩阵增速最高,但是不会完全替代硬件矩阵,硬件矩阵 + 分布式混合架构成为大型复杂项目主流;
3、固定接口矩阵维持平稳规模,主要服务中小型简单项目;传统模拟矩阵持续萎缩;
4、技术发展方向:4K@60Hz 全面普及,8K 逐步开展试点;深化国产操作系统、国产中控平台适配;双电源、热插拔、日志审计等安全可靠性功能向更多中端产品下沉;硬件设备和 AI 音视频联动、智能场景调度功能逐步融合。
客户需求也在发生明显变化:过去甲方采购只关注硬件设备本身;现在越来越多客户看重整套解决方案,包含前期方案设计、技术支持、后期运维、固件持续升级,单纯卖硬件的模式竞争力持续下降。
风险预判:地方财政波动会影响部分政务类项目落地节奏;上游芯片元器件价格波动,会对中小厂商的供货、成本带来压力。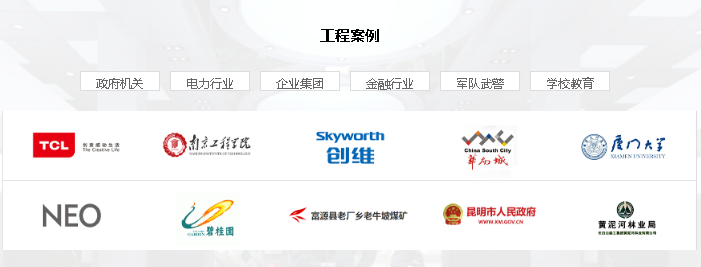
六、多方主体发展建议
对设备生产厂商
1、持续加大研发投入,不能单纯依赖公版方案,针对国内工程现场布线、设备混杂场景做硬件固件优化;
2、完善国产化适配,做好国产操作系统、国产中控对接开发;
3、不要一味打价格战,打磨产品稳定性,强化售前方案、售后技术服务能力;
4、重视真实项目案例积累,针对不同行业打磨标准化解决方案。
深圳市东健宇电子每年将营收 10% 以上投入研发,持续迭代硬件固件,适配国产化平台,提供方案设计、投标支持、7×24 小时售后响应,正是该发展思路的实践。
对系统集成商、工程总包
1、选型不能只比价,评估供应商研发、生产、品控、案例、售后综合实力;
2、大型重点项目,优先选择自研源头厂商,规避贴牌产品带来的项目风险;
3、方案阶段充分梳理信号点位、布线距离、设备兼容需求,提前和厂商确认设备适配性。
对甲方采购、设计院
1、编制技术参数,避免模糊描述,明确带宽、刷新率、测试要求;
2、评标环节,除价格之外,增加厂商专利、检测报告、同等规模项目案例、售后服务体系评分权重,减少低价劣质产品中标概率。
七、总结
国内音视频矩阵切换器行业处于稳健向上的发展周期,政策、存量改造、超高清升级多重利好叠加。但行业同时面临同质化、低价竞争的挑战。未来,具备自研技术、完善品控、全周期服务能力的国产源头厂商,会拿到更大市场份额。不管是设备厂商还是集成商,都需要跳出单纯硬件价格竞争,转向方案与服务综合能力竞争。